Omvendt avgiftsplikt på provisjon fra utenlandske bookingkanaler
Provisjon fra utenlandske bookingkanaler kommer uten norsk mva, men må likevel inn i mva-meldingen med omvendt avgiftsplikt.
Hvorfor utenlandske bookingfakturaer utløser norsk mva
Når et norsk hotell, hytteanlegg eller en campingplass selger opphold gjennom internasjonale bookingportaler, faktureres formidlingsprovisjonen som regel fra et selskap registrert utenfor Norge. På fakturaen står det gjerne 0 prosent mva eller en henvisning til «reverse charge». Mange bokfører fakturaen uten avgiftskode, eller glemmer den helt fordi provisjonen allerede er trukket fra bankutbetalingen.
Etter norske regler for kjøp av fjernleverbare tjenester fra utlandet skal den norske mottakeren selv beregne 25 prosent merverdiavgift og rapportere den på egne linjer i mva-meldingen. Prinsippet kalles omvendt avgiftsplikt (snudd avregning). Det samme gjelder ofte for utenlandske kanalstyrere, betalingsplattformer, markedsføring på nett og skybaserte PMS-lisenser.
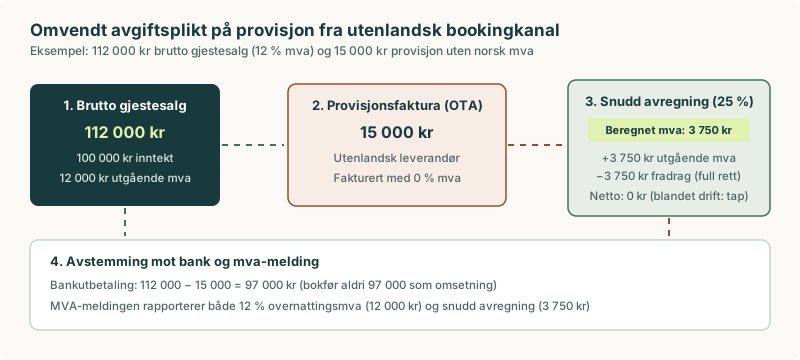
Gjennomregnet eksempel fra brutto salg til mva-melding
Anta et konstruert månedsoppgjør fra en utenlandsk bookingkanal der gjestene har betalt 112 000 kroner inklusive 12 prosent mva for overnatting. Kanalen fakturerer 15 000 kroner i provisjon uten mva og trekker beløpet før utbetaling. Virksomheten driver utelukkende avgiftspliktig overnatting og har full fradragsrett.
| Linje i bokføring og kontroll | Beløp i NOK | Behandling i mva-meldingen |
|---|---|---|
| Brutto overnattingssalg ekskl. mva | 100 000 | Grunnlag for 12 prosent utgående mva |
| Utgående mva på overnatting (12 %) | 12 000 | Innberettes som utgående mva |
| Provisjonskostnad fra utenlandsk kanal | 15 000 | Grunnlag for kjøp av fjernleverbare tjenester (25 %) |
| Beregnet utgående mva ved omvendt avgiftsplikt | +3 750 | Innberettes på post for tjenester kjøpt fra utlandet |
| Fradragsberettiget inngående mva (100 % rett) | −3 750 | Føres til fradrag i samme termin |
| Netto bankutbetaling fra kanalen | 97 000 | Avstemmes mot mellomregning med kanalen |
Legg merke til to kritiske forhold. For det første gir snudd avregning 0 kroner i netto merbelastning når hele virksomheten er mva-pliktig, men innberetningsplikten gjelder uansett. Manglende rapportering avdekkes raskt ved bokettersyn. For det andre ville bokføring av netto bankutbetaling (97 000 kroner) som salg ført til feil omsetning, feil utgående mva på overnattingen og skjult salgskostnad. Se guiden om avstemming av bookingoppgjør for selve bankkontrollen.
Når omvendt avgiftsplikt faktisk blir en kostnad
Ikke alle overnattingsaktører får fullt fradrag for den beregnede avgiften på 3 750 kroner:
- Blandet virksomhet: Leier anlegget ut både avgiftspliktige korttidsenheter og avgiftsunntatte langtidsboliger gjennom samme plattform eller fellesannonsering, kan fradraget begrenses til den avgiftspliktige andelen. Les mer om fordelingsnøkler i Aiaks gjennomgang av forholdsmessig mva.
- Ikke mva-registrert virksomhet: Mindre utleiere som driver næring eller har unntatt aktivitet uten å være registrert i Merverdiavgiftsregisteret, må likevel levere en egen kvartalsvis mva-melding for omvendt avgiftsplikt når samlede kjøp av fjernleverbare tjenester fra utlandet overstiger 2 000 kroner ekskl. mva i et kvartal. Uten fradragsrett blir de 25 prosentene en reell ekstrakostnad i regnskapet.
- Valuta på provisjonsfakturaen: Kommer provisjonsfakturaen i euro eller dollar, må den omregnes til norske kroner etter riktig bokføringskurs før avgiften beregnes. Hold valutadifferansen skilt fra selve provisjonsgrunnlaget, slik guiden om valuta og betalingsinnsigelser beskriver.
Typiske feil som oppstår i månedsavslutningen
- Netto utbetaling føres rett mot salgskonto: Verken provisjonsfakturaen eller snudd avregning kommer med i regnskapet.
- Manglende bilag fra kanalen: Provisjonen trekkes løpende, men fakturaen ligger bare i portalens ekstranett og hentes ikke ned hver måned.
- Feil avgiftskode på kreditnotaer: Når en kanal krediterer provisjon etter en avbestilling, må kreditnotaen føres med samme avgiftskode for omvendt avgiftsplikt, slik at beregnet utgående og inngående mva reverseres.
- Blanding av betalingsgebyr og formidlingsprovisjon: Finansielle betalingstjenester kan ha en annen avgiftsmessig vurdering enn selve formidlingsprovisjonen. Sjekk spesifikasjonen på bilaget i stedet for å slå alt sammen.
For selve bokføringen av terminoppgjøret kan du lese ReAIs veiledning til å bokføre mva-oppgjør. Kombiner dette med riktige mva-satser på overnatting og en fast kontroll i månedsavslutningen. Trenger dere hjelp med oppsett av avgiftskoder og fast avstemming av bookingkanaler, send en henvendelse til Enak.