MVA på overnatting: satser, grensedragninger og fradrag
Overnatting har lav sats, men tilleggstjenester, servering og langtidsleie følger egne regler som må på plass i oppsettet.
Tre mva-satser møtes i samme resepsjon
En overnattingsbedrift selger sjelden bare én ytelse. Romdøgn, hytteopphold og campingplasser går normalt med lav mva-sats på 12 prosent, mens frokostservering, utstyrsleie, parkering og ekstra vask ofte følger alminnelig sats på 25 prosent. Har campingplassen eller resepsjonen også salg av dagligvarer og kioskvarer som tas med ut, kommer 15 prosent matmoms inn i tillegg. Satsene for 2026 publiseres fortløpende på Skatteetatens side for merverdiavgiftssatser.
Feilen oppstår som regel når flere ytelser samles på én romlinje i bookingsystemet, eller når avgiftspliktig korttidsovernatting blandes med avgiftsunntatt langtidsleie av bolig. Da blir både utgående mva og grunnlaget for fradrag på inngående fakturaer feil.
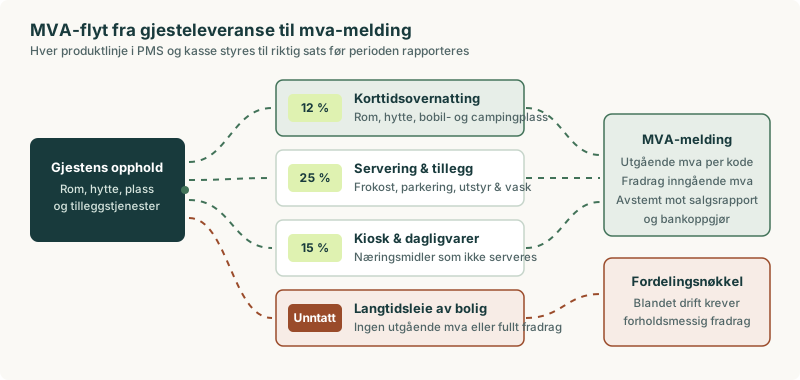
Hvilke ytelser som hører til hvilken sats
Bruk oversikten under når dere setter opp produktkoder i PMS, nettbooking og kasse. Få konkrete tvilstilfeller vurdert av regnskapsfører før salget åpnes.
| Leveranse i overnattingsdriften | Normal mva-behandling | Typisk kontrollpunkt i regnskapet |
|---|---|---|
| Romutleie på hotell, motell og gjestehus | 12 prosent | Skill rompris fra inkludert frokost etter gjeldende fordelingsregler |
| Hytter, ferieleiligheter og campingplass i næring | 12 prosent | Avklar næringskrav og om utleien er kortvarig overnatting |
| Frokost, kaffe og servering i spisesal | 25 prosent | Egen produktlinje ved pakkepriser og halvpensjon |
| Kioskvarer og dagligvarer ut av huset | 15 prosent | Skill mellom kioskvare og servering på stedet |
| Parkering, sykkelutleie, badstue og elbillading | 25 prosent | Kontroller om ytelsen leveres som eget tillegg |
| Langtidsleie av bolig uten hotellpreg | Unntatt mva | Hold separat fra korttidsutleie for å unngå feil fradrag |
Når en gjest kjøper en samlet pakke med overnatting og frokost, kan ikke hotellet velge fordelingen fritt. Se guiden om pakker og avgiftskoder for et gjennomregnet eksempel med merverdiavgiftsforskriften § 5-5-2.
Når er hytteutleie eller romutleie mva-pliktig?
Mva-plikten for overnatting inntrer når utleien skjer i næring og avgiftspliktig omsetning passerer registreringsgrensen på 50 000 kroner i løpet av en tolvmånedersperiode. For en generell gjennomgang av registreringsgrensen og vilkårene kan du lese Aiaks guide til mva-plikt.
Grensedragningen mot avgiftsunntatt boligutleie blir særlig viktig for leilighetshotell, hytteanlegg og anlegg som leier ut til pendlere eller sesongarbeidere over lengre tid. Momenter som avtalelengde, tilgang til resepsjon og renhold, møblering og om gjesten har sitt faste bosted der, inngår i vurderingen. Ikke sett opp lange opphold med 12 prosent eller 0 prosent automatisk uten skriftlig avklaring.
Blandet drift og forholdsmessig fradrag
Driver virksomheten både avgiftspliktig overnatting (12 prosent) og avgiftsunntatt langtidsutleie, oppstår blandet virksomhet. Da får dere ikke fullt fradrag for inngående mva på felleskostnader som strøm, vaktmester, markedsføring, systemlisenser og vedlikehold av fellesarealer.
Anta et konstruert anlegg med 800 000 kroner i avgiftspliktig korttidsovernatting og 200 000 kroner i avgiftsunntatt boligutleie i en periode, begge eksklusive mva. Samlet omsetning er 1 000 000 kroner, og avgiftspliktig andel er 80 prosent. På en felles strømfaktura med 25 000 kroner i inngående mva gir denne fordelingsnøkkelen 20 000 kroner i fradrag, mens 5 000 kroner blir en kostnad i driften. Dersom faktisk arealbruk eller målt forbruk gir et riktigere bilde av felleskostnaden, må fordelingsnøkkelen dokumenteres skriftlig før fradraget bokføres.
Kontroller før hver mva-termin
Gå gjennom disse punktene før mva-meldingen sendes inn, eller før grunnlaget leveres til regnskapsfører:
- Avstem salgsrapport mot bokført omsetning per satskode (12, 15, 25 prosent og unntatt), ikke bare samlet bruttobeløp.
- Sjekk utenlandske bookingkanaler for å sikre at provisjonsfakturaer uten norsk mva er håndtert med omvendt avgiftsplikt.
- Kontroller mottatte forskudd slik at rene finansielle forskudd ikke forveksles med avgiftspliktig omsetning før levering eller forskuddsfakturering; se forskudd og refusjoner.
- Skille erstatning fra salg der gjesten betaler for ødelagt inventar fremfor en levert tjeneste; se depositum og skadeerstatning.
- Gå gjennom kreditnotaer og manuelle korreksjoner fra månedsavslutningen slik at avgiften rettes i riktig termin.
For praktisk innlevering av selve terminoppgaven viser ReAIs veiledning til mva-melding hvordan kodene samles før innsending. Vil dere ha hjelp til å rydde avgiftskoder i PMS, kasse og regnskap, se regnskap og drift eller ta kontakt for en gjennomgang.