Likviditetsstyring i lavsesong for camping, hytter og hotell
En sterk sommer på konto kan skjule at pengene allerede er bundet til mva, feriepenger, forskudd og faste kostnader i vinterhalvåret.
Hvorfor gode sesongbedrifter likevel går tom for kontanter
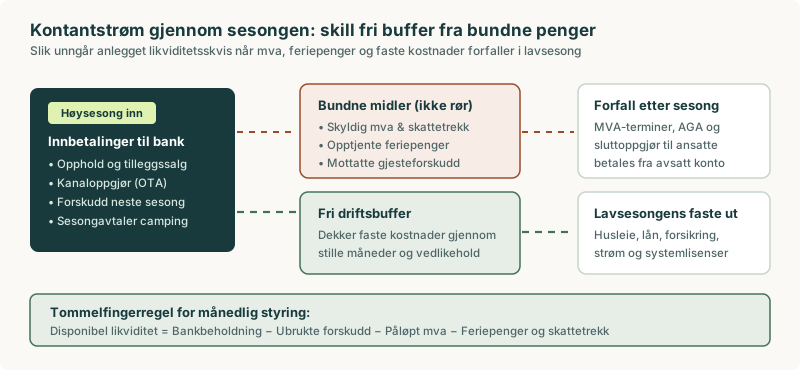
Et overnattingsanlegg med solid årsresultat kan likevel oppleve akutt kontantmangel i oktober, februar eller april. Årsaken er nesten alltid tidsforskyvningen mellom inntekter og forfall: gjestene betaler i høysesong eller på forhånd, mens merverdiavgift, arbeidsgiveravgift, feriepenger til sesongansatte, forsikring, kommunale avgifter, husleie og grunnlast på strøm forfaller når belegget er lavt.
Den farligste fellen er å bruke samlet bankbeholdning som mål på hvor mye virksomheten har råd til å investere i oppussing eller utbetale i utbytte rett etter høysesong. En stor del av bankbeløpet tilhører enten staten eller fremtidige gjester.
Regn ut reell disponibel likviditet hver måned
Anta en konstruert hytte- og campingbedrift med 620 000 kroner på driftskonto ved utgangen av september. Ved første øyekast ser kassen solid ut til å starte et oppussingsprosjekt på 350 000 kroner. Når bundne forpliktelser trekkes fra, blir bildet et helt annet:
| Post ved utgangen av høysesong | Beløp i NOK | Kommentar |
|---|---|---|
| Samlet saldo på driftskonto | 620 000 | Faktisk penger på bankkonto |
| Skyldig mva (sommertermin som forfaller i oktober) | −145 000 | Tilhører staten, ikke fri kapital |
| Påløpte feriepenger og skyldig arbeidsgiveravgift | −110 000 | Forfaller ved sluttoppgjør og neste termin |
| Mottatte gjesteforskudd for neste sesong | −125 000 | Gjestens penger inntil oppholdet er levert |
| Reell fri driftsbuffer | 240 000 | Må dekke faste kostnader gjennom hele lavsesongen |
Dersom de faste månedskostnadene i lavsesongen (lån, forsikring, grunnlast strøm, systemlisenser og vaktmester) er 65 000 kroner netto per måned, holder 240 000 kroner i knappe fire måneder uten nye inntekter. Å bruke 350 000 kroner på oppussing i oktober ville skapt en likviditetskrise lenge før påske.
Fem konkrete grep som beskytter kontantstrømmen
- Opprett egen avsetningskonto for bundne midler: Overfør beregnet mva, feriepenger og mottatte gjesteforskudd til en egen konto hver måned. Da viser driftskontoen bare penger virksomheten faktisk kan disponere.
- Tilpass betalingstakt på faste avtaler: Be forsikringsselskap, leverandører av PMS/programvare og leasingselskap om månedlig eller sesongtilpasset fakturering fremfor ett stort årsforfall i januar eller mars.
- Avtal kassekreditt før det haster: En sesongbedrift får langt bedre vilkår i banken når den søker kassekreditt med ferske tall etter høysesong enn når kontoen allerede er tom i mars. Bruk sesongbudsjettet som dokumentasjon overfor banken.
- Få fart på åpne fordringer før stenging: Følg opp sene firmakunder med faste purrerutiner og avstem siste bookingoppgjør slik at penger ikke blir stående fast hos en kanal over vinteren.
- Sett faste utløsere for kostnadskutt: Bestem på forhånd hva som skjer hvis fri buffer faller under to måneders faste kostnader — for eksempel å utsette ikke-kritisk vedlikehold eller justere åpningstider og bemanning.
Bruk lavsesongen til målrettede inntekts- og kostnadsgrep
Lavsesong trenger ikke bare handle om å vente på sommeren. Vurder hvilke segmenter som kan fylle stille uker med lav markedsføringskostnad — for eksempel bedriftsavtaler med lokale entreprenører eller helgepakker rettet mot nærområdet — samtidig som dere regner på faktisk bidrag over variabel oppvarming og bemanning.
For hytteanlegg og overnattingsbedrifter som ønsker løpende bistand med kontantplan, avstemming og rapportering gjennom hele året, kan dere lese Aiaks side om regnskap for hytteutleie eller ta kontakt med Enak.