EHF-faktura, betalingsfrister og purrerutiner for firmagjester
En firmakunde som betaler sent skyldes ofte manglende bestillingsreferanse på EHF-fakturaen eller fravær av en fast purrerutine.
Hvorfor EHF og riktige referanser halverer betalingstiden
Hotell, hytteanlegg og anlegg for midlertidig overnatting som har entreprenører, konsulenter, kommuner eller statlige etater som gjester, opplever ofte at fakturaer stopper opp i kundens fakturamottak. Offentlige virksomheter krever EHF-faktura (Elektronisk Handelsformat), og stadig flere mellomstore og store bedrifter avviser PDF på e-post eller returnerer fakturaer uten riktig Deres referanse eller innkjøpsordrenummer.
Løsningen starter før gjesten sjekker ut — ikke to uker etter forfall. Sjekk at riktig mottaker er registrert i ELMA, og avklar hvilken referanse kundens økonomiavdeling krever for å godkjenne fakturaen. For en praktisk innføring i elektronisk fakturering kan du lese ReAIs guide til EHF for små bedrifter.
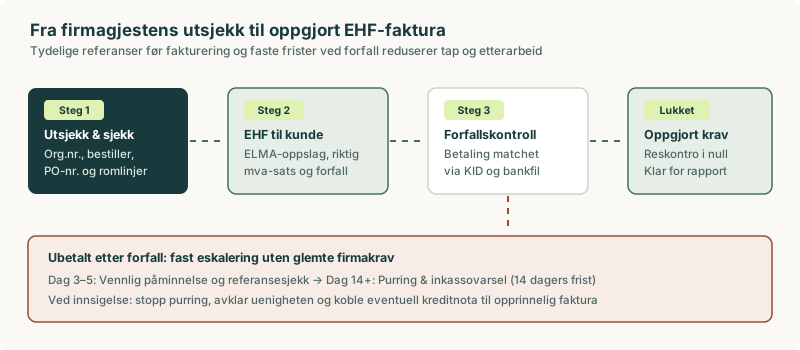
Sjekkliste før EHF-fakturaen sendes
Etter at riktig juridisk betaler og deling av private tillegg er avklart i firmafaktureringen, kontrollerer resepsjonen eller økonomiavdelingen fem felt før fakturaen sendes:
- Organisasjonsnummer: Sørg for riktig juridisk enhet når kunden er del av et konsern med flere datterselskaper.
- Bestillings- eller prosjektnummer (PO): Legg koden i det strukturerte EHF-referansefeltet, ikke bare i friteksten nederst.
- Tydelige varelinjer med riktig mva: Skill overnatting (12 prosent) fra frokost, møterom og parkering (25 prosent) slik at kunden kan bokføre fakturaen uten å etterspørre nytt bilag.
- Nødvendig spesifikasjon uten overskudd av persondata: Oppgi oppholdsdatoer, antall romnetter og avtalt referanse. Send ikke sensitive gjestenotater som fakturamottaker ikke trenger.
- Avtalt forfallsdato og KID: Bruk KID-nummer slik at innbetalinger matches automatisk mot riktig faktura i bankavstemmingen.
Fast purreløp med lovbestemte frister
Når en ubetalt faktura passerer forfall, bør oppfølgingen gå etter en fast tidsplan fremfor tilfeldige gjennomganger når likviditeten blir stram. Tabellen viser en praktisk oppdeling i tråd med reglene for purring og inkassovarsel. For detaljer om vilkår og gjeldende gebyrsatser kan du lese Aiaks guide til purring og purregebyr.
| Tid etter forfall | Tiltak | Hva som kontrolleres før utsendelse |
|---|---|---|
| Dag 3–5 | Vennlig betalingspåminnelse (uten gebyr) | Sjekk at bankfiler er oppdatert og at EHF ikke ble avvist |
| Dag 14 eller senere | Formell purring eller inkassovarsel | Minst 14 dager etter forfall for å kunne kreve purregebyr; ny frist minst 14 dager ved inkassovarsel |
| Dag 28–30 | Telefonkontakt eller oversendelse til inkasso | Kontroller om kunden har sendt innsigelse mot beløp eller antall netter |
| Ved innsigelse | Midlertidig stopp i purreløpet | Dokumenter uenigheten, rett eventuelle feil med kreditnota og ny faktura |
Viktig regel ved bestridelse: Hvis en bedriftskunde skriftlig hevder at antall romnetter eller prisen er feil, skal kravet ikke sendes videre til inkasso før innsigelsen er vurdert og besvart. Hold korrespondansen knyttet til fakturanummeret.
Kredittgrenser og tap på kundefordringer
Et enkelt ubetalt opphold fra en ny entreprenør som bestiller ti rom i to uker kan raskt tilsvare hele månedens overskudd. Sett derfor tydelige rammer før kreditt gis:
- Kredittgrense for nye firmakunder: Krev forskudd eller kortbetaling ved første opphold inntil bedriftsavtale og kredittvurdering er på plass.
- Del- eller ukefakturering på lange opphold: Ved opphold over to uker bør dere fakturere løpende hver uke eller hver fjortende dag, slik at utestående beløp aldri bygger seg for høyt opp.
- Avstem aldersfordelt kundeliste hver måned: I månedsavslutningen bør alle fakturaer eldre enn 30 dager ha en navngitt ansvarlig og en dokumentert status.
- Konstatert tap og mva-korreksjon: Dersom en fordring viser seg endelig tapt — for eksempel ved konkurs eller avsluttet, resultatløs inndrivelse — kan den tapsføres i regnskapet og tidligere innbetalt utgående mva korrigeres når lovens vilkår for konstatert tap er oppfylt. Regnskapsfører vurderer dokumentasjonen før tapsføringen bokføres.
Ønsker dere fast oppfølging av kundefordringer, EHF-oppsett og bankavstemming samlet med regnskapet, se regnskap og drift eller ta kontakt med Enak.